El Supremo estima nuestro recurso: la deuda ordinaria y subordinada con la Seguridad Social queda exonerada en el plan de pagos (STS 1682/2026)
El Tribunal Supremo ha estimado el recurso de casación que interpuso este despacho frente a la sentencia de la Audiencia Provincial de Navarra que había excluido de la exoneración el crédito ordinario y subordinado de la Seguridad Social. Con ella termina el recorrido que contamos en este blog cuando se admitió el recurso.
El caso
Nuestro cliente, persona física, fue declarado en concurso consecutivo en abril de 2022, con el Texto Refundido de la Ley Concursal de 2020 (en adelante, TRLC) todavía en su redacción original, anterior a la reforma de la Ley 16/2022.
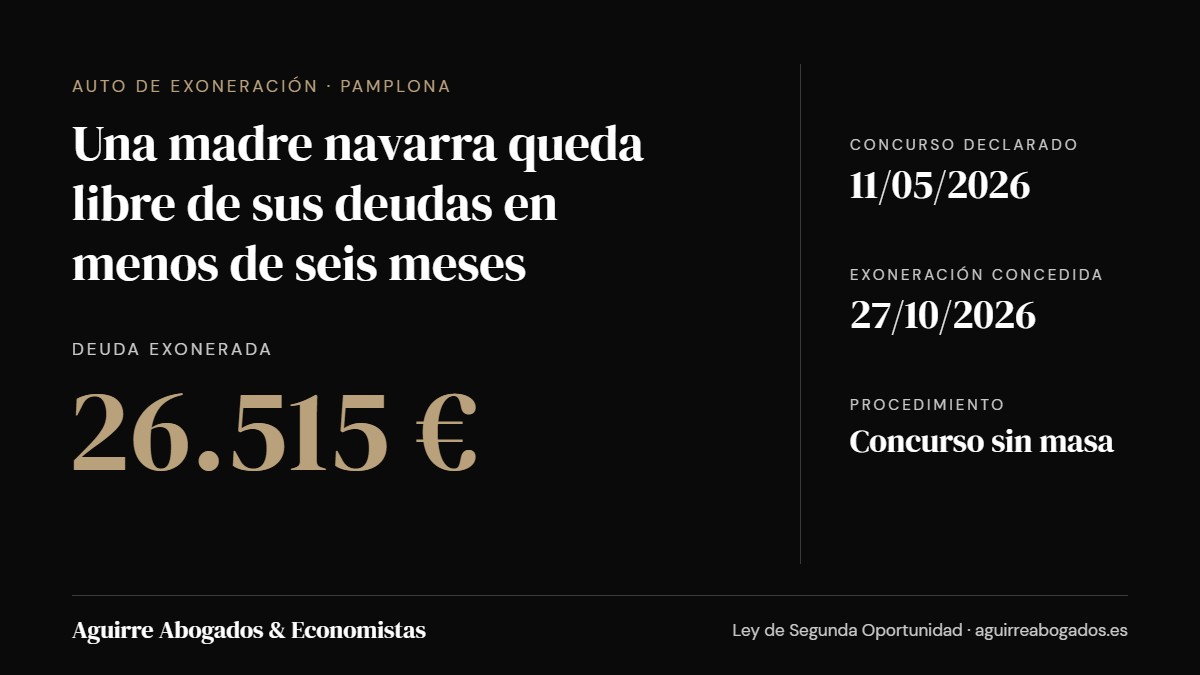
El Juzgado de lo Mercantil nº1 de Pamplona, en Sentencia 148/2022, de 20 de junio, desestimó la oposición de la Tesorería General de la Seguridad Social (en adelante, TGSS), concedió la exoneración del pasivo insatisfecho con plan de pagos y la extendió a los créditos ordinarios y subordinados, también a los públicos, por lo que el plan de pagos solo tenía que atender el crédito con privilegio general.
La TGSS recurrió y la Audiencia Provincial de Navarra (Sección 3.ª), en Sentencia 420/2023, de 18 de mayo (ECLI:ES:APNA:2023:233), estimó su recurso, al entender que el plan de pagos debía incluir la totalidad del crédito de la TGSS, también el ordinario y el subordinado.
Qué dice el Tribunal Supremo
La Sala Primera, en Sentencia 1682/2026, de 3 de noviembre (recurso de casación 6927/2023, ponente Ignacio Sancho Gargallo), estima el recurso aplicando la doctrina fijada en la sentencia de Pleno 450/2025, de 20 de marzo (ECLI:ES:TS:2025:1055), y reiterada, entre otras, en las sentencias 345/2026, 347/2026 y 348/2026, todas de 3 de marzo (ECLI:ES:TS:2026:895, ECLI:ES:TS:2026:898 y ECLI:ES:TS:2026:904).
Conforme a esa doctrina, el inciso final del artículo 491.1 TRLC, en su redacción de 2020, que exceptuaba de la exoneración inmediata «los créditos de derecho público y por alimentos», fue una extralimitación del refundidor y se tiene por no incorporado al texto legal. El artículo 497.1 TRLC, en cambio, mantuvo la misma dicción que el artículo 178 bis.5 de la Ley 22/2003, de 9 de julio, Concursal (en adelante, LC), por lo que no incurre en extralimitación, si bien sigue operando la interpretación que de este precepto hizo la sentencia de Pleno 381/2019, de 2 de julio (ECLI:ES:TS:2019:2253), según la cual, en la vía del plan de pagos, quedan exonerados los créditos públicos que no sean contra la masa ni tengan privilegio general.
Aplicado al caso, el Supremo concluye que la Audiencia «no ha aplicado correctamente la interpretación jurisprudencial contenida en la sentencia 381/2019 de 2 de julio, sobre el alcance de la exoneración si se opta por la vía del plan de pagos, al no extenderlo también a los créditos de la Tesorería General de la Seguridad [Social] (salvo los créditos que merecieran la consideración de crédito contra la masa o crédito con privilegio general)».
En consecuencia, casa la sentencia de la Audiencia, desestima el recurso de apelación de la TGSS y confirma, declarándola firme, la sentencia del Juzgado de lo Mercantil nº1 de Pamplona, que extiende la exoneración a los créditos ordinarios y subordinados de la TGSS y aprueba el plan de pagos para el crédito con privilegio general. No impone las costas de la casación ni las de la apelación.
Por qué es importante
La sentencia confirma que la doctrina del Pleno de 2025 alcanza también a la exoneración con plan de pagos. En este sentido, la Sala ya lo había declarado en las sentencias de 3 de marzo de 2026, en las que el acreedor público era, respectivamente, la TGSS, la Agencia Estatal de Administración Tributaria y el Ayuntamiento de Valencia, por lo que la doctrina alcanza a cualquier acreedor público.
Qué significa en la práctica
En los concursos a los que se aplica la LC o el TRLC en su redacción anterior a la Ley 16/2022 y en los que se optó por el plan de pagos, la deuda ordinaria y subordinada con la Seguridad Social, con Hacienda o con los ayuntamientos queda exonerada aunque la Administración se oponga, y el plan solo tiene que atender el crédito contra la masa y el privilegiado general.
Para los concursos a los que se aplica la Ley 16/2022, el régimen del crédito público es otro (artículo 489.1.5.º TRLC), por lo que hay que estudiar cada caso.
¿Tienes deudas con la Seguridad Social o con Hacienda que no puedes atender? Pide una primera consulta en nuestro despacho de Pamplona (Navarra) y estudiaremos qué vía se ajusta a tu caso. Atendemos a personas de toda Navarra: Pamplona, Tudela, Estella, Tafalla y el resto de localidades.
Fuentes: STS (Sala de lo Civil) 1682/2026, de 3 de noviembre de 2026, rec. 6927/2023 (pendiente de publicación en CENDOJ a 13-11-2026). STS (Pleno) 450/2025, de 20 de marzo, rec. 9481/2021, ECLI:ES:TS:2025:1055 (CENDOJ). SSTS 345/2026, rec. 3843/2022, ECLI:ES:TS:2026:895; 347/2026, rec. 8389/2022, ECLI:ES:TS:2026:898; y 348/2026, rec. 1109/2023, ECLI:ES:TS:2026:904, todas de 3 de marzo (CENDOJ). STS (Pleno) 381/2019, de 2 de julio, rec. 3669/2016, ECLI:ES:TS:2019:2253 (CENDOJ). SAP Navarra (Sección 3.ª) 420/2023, de 18 de mayo, rollo 1230/2022, ECLI:ES:APNA:2023:233 (CENDOJ). Real Decreto Legislativo 1/2020, de 5 de mayo, arts. 491.1 y 497.1 en su redacción original (BOE de 7 de mayo de 2020). Ley 25/2015, de 28 de julio, art. 178 bis.5 LC (BOE de 29 de julio de 2015).
Texto de Juan Miguel Aguirre Redondo, abogado colegiado n.º 1737 del Muy Ilustre Colegio de Abogados de Pamplona.